Comparer ses assurances : mêmes garanties en apparence, remboursements différents
Publié par : Solène Valadier — Rédactrice en chef
Pour comparer vos assurances, partez de ce qu’elles prendraient réellement en charge après un sinistre, puis examinez leur coût. Une cotisation plus basse peut cacher une franchise élevée, un plafond insuffisant ou une exclusion importante. La méthode consiste à inventorier vos protections, à tester leurs limites et à demander des devis sur une base identique.
Partir des risques du foyer plutôt que des offres commerciales
Rassemblez vos conditions générales, vos conditions particulières, les notices, les avenants et les derniers avis d’échéance. Pour chaque contrat, notez la cotisation annuelle, les personnes assurées, les biens couverts et les options souscrites. Pensez aussi aux protections liées à une carte bancaire, à un employeur ou à un achat : elles sont faciles à oublier, même si elles figurent dans un document distinct.
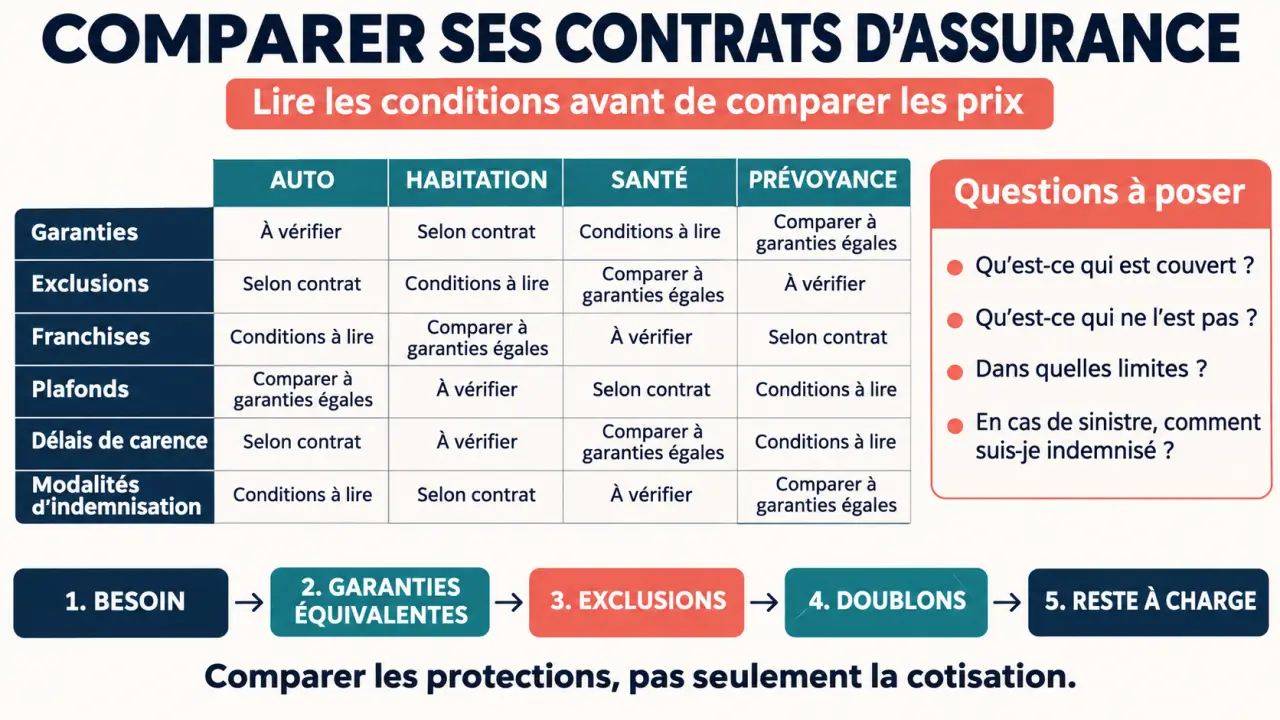
Commencez par les risques dont les conséquences financières seraient difficiles à absorber. L’ordre de priorité dépend de votre situation, mais l’inventaire doit couvrir ces principales familles :
- Auto : responsabilité civile, dommages au véhicule, garantie conducteur et assistance.
- Habitation : dégâts des eaux, incendie, vol, responsabilité civile et éventuel hébergement temporaire.
- Santé : hospitalisation, consultations, soins dentaires, optique et besoins réguliers.
- Prévoyance et accidents de la vie : conséquences d’une incapacité, d’une invalidité ou d’un décès, selon les contrats.
- Protection juridique et assurances affinitaires : litiges, téléphone, voyage ou autres achats assurés.
Un changement discret peut créer une lacune de couverture : une pièce transformée en bureau, un enfant devenu conducteur occasionnel ou du matériel professionnel conservé chez soi. Reliez chaque évolution à une question concrète : « Ce nouvel usage est-il déclaré et garanti ? » Comparez les réponses avec les clauses du contrat. Ce contrôle des usages réels révèle parfois plus qu’une simple comparaison de tarifs.
Traduire les garanties en reste à charge
Deux contrats qui affichent « vol » ou « assistance » ne couvrent pas nécessairement les mêmes événements. Lisez les conditions générales avec les conditions particulières et les avenants, qui précisent votre couverture. Un résumé commercial peut aider à repérer les garanties, mais ne suffit pas pour décider : il faut vérifier les conditions d’application et les limites prévues au contrat.
| Critère | Ce qu’il faut vérifier |
|---|---|
| Franchise | Montant ou pourcentage restant à votre charge et modalités d’application. |
| Plafond | Limite par sinistre, par année et éventuels sous-plafonds par objet. |
| Carence | Période suivant la prise d’effet pendant laquelle certaines garanties ne jouent pas. |
| Seuil d’intervention | Niveau de dommage ou de gravité nécessaire pour déclencher la garantie. |
| Indemnisation | Valeur retenue, vétusté déduite, réparation ou remplacement et justificatifs demandés. |
Ces critères permettent d’estimer le reste à charge, et pas seulement de compter le nombre de garanties. Un plafond peut être suffisant pour certains biens, mais trop bas pour d’autres. Une franchise peut aussi réduire l’intérêt d’une couverture lorsque le montant du dommage est limité. Vérifiez les montants et les modalités propres à chaque contrat.
En complémentaire santé, contrôlez la base utilisée pour exprimer le remboursement : un pourcentage ne correspond pas nécessairement à une part de votre facture. Pour une garantie accidents de la vie, examinez notamment le seuil d’incapacité et les préjudices indemnisables. Les termes se ressemblent parfois d’une offre à l’autre, mais les conditions définissent la prise en charge réelle.
Pour approfondir le vocabulaire avant de relire vos clauses, vous pouvez consulter la gazette assurance, puis revenir aux documents de chaque offre : les engagements contractuels permettent seuls une comparaison précise.
Tester les exclusions et les doublons avec des situations concrètes
Choisissez quelques scénarios plausibles : téléphone volé sans effraction, dégât des eaux qui endommage du mobilier, accident laissant des séquelles. Pour chacun, repérez l’événement garanti, les exclusions, les obligations de prévention et les preuves exigées. Vérifiez aussi les démarches et délais de déclaration. Si une formulation reste ambiguë, demandez une réponse écrite à l’assureur ou à l’intermédiaire.
Les antécédents méritent une lecture attentive. Que Choisir Ensemble Paris rapporte un refus lié à une cheville opérée 25 ans auparavant. Cet exemple ne signifie pas qu’un antécédent exclut systématiquement toute indemnisation. Il montre pourquoi les clauses portant sur un état antérieur doivent être comprises avant la souscription, en particulier lorsque la garantie dépend d’une situation médicale ou de ses conséquences.
Contrôlez également les délais de déclaration. Pour un vol automobile, Lyanne rappelle un délai de 48 heures. Repérez dans votre contrat le délai applicable, ainsi que les démarches et les justificatifs à transmettre. En cas de sinistre, des formalités ou des conditions de prévention non respectées peuvent peser sur la prise en charge.
Pour repérer un doublon, comparez le même événement dans plusieurs contrats plutôt que leurs seuls intitulés. Une assistance voyage liée à une carte peut dépendre du paiement du séjour avec celle-ci. Une assurance téléphone peut avoir une portée différente de la couverture habitation. Vérifiez qui est assuré, quels biens sont concernés et quelles exclusions s’appliquent. Deux garanties proches ne sont pas automatiquement interchangeables et ne signifient pas nécessairement qu’une double indemnisation sera versée.
Demander des devis comparables et décider sans créer de rupture
Communiquez à chaque interlocuteur des informations identiques : conducteurs, kilométrage et stationnement pour l’auto ; surface, usage et valeur des biens pour l’habitation ; bénéficiaires et besoins pour la santé. Les caractéristiques du profil et des biens influencent les offres proposées. Fixez ensuite les mêmes garanties indispensables et des franchises comparables, afin de pouvoir interpréter les écarts de prix.
Comparez le coût annuel total, frais et options compris, et distinguez une remise temporaire du tarif durable. Un comparateur peut faciliter cette étape, mais il ne représente pas nécessairement tout le marché. Vérifiez les partenaires présentés, la rémunération du comparateur et ses critères de classement. Confrontez ensuite sa sélection à un devis obtenu directement ou auprès d’un courtier.
Le prix ne résume pas non plus la qualité du contrat. Évaluez le parcours de sinistre : interlocuteur accessible, documents demandés, assistance disponible et procédure de réclamation. Les avis clients peuvent éclairer certains problèmes, mais ils ne garantissent pas votre propre expérience. Si un ratio entre sinistres remboursés et primes est disponible, il peut servir de repère, sans remplacer l’examen des garanties et des clauses.
- Conserver : la protection correspond aux risques et le reste à charge reste supportable.
- Modifier : une option, un plafond ou une franchise mérite un ajustement.
- Remplacer ou résilier : une autre offre répond mieux au besoin ou un doublon est confirmé.
Avant tout changement, vérifiez les modalités de résiliation, la date d’effet du nouveau contrat et ses éventuelles carences. Assurez-vous que la nouvelle couverture prend effet au moment prévu, sans laisser de période sans protection. Une économie n’est utile que si elle ne laisse pas un risque important sans garantie.
- Modèle de lettre pour arrêter une curatelle : deux courriers selon votre situation - 9 novembre 2026
- Comparer ses assurances : mêmes garanties en apparence, remboursements différents - 9 novembre 2026
- Modèle de lettre de demande de temps partiel : le courrier à adapter, de 80 % à moins de 24 heures - 8 novembre 2026
Articles qui pourraient vous intéresser :
 Que faire si votre assurance refuse de vous fournir votre relevé d’information ?
 Distance arbre maison assurance : ce que vous devez vraiment savoir
 Montant maximum d’une assurance vie : ce qu’il faut vraiment savoir en 2024
 Réforme AT/MP 2025 : ce qui change pour votre indemnisation et vos responsabilités dès 2026