Travailleur indépendant ou auto-entrepreneur : la vraie différence se joue dans le régime choisi
Publié par : Solène Valadier — Rédactrice en chef
Un auto-entrepreneur est un travailleur indépendant : il ne s’agit donc pas de deux statuts opposés. Le premier terme désigne une façon d’exercer son activité, le second un régime simplifié. Pour choisir, la bonne question est plutôt : votre activité relève-t-elle de la micro-entreprise, de l’entreprise individuelle au réel ou d’une société ? La réponse dépend surtout de vos dépenses, de votre chiffre d’affaires prévisionnel et de vos besoins de protection sociale.
Indépendant, micro-entrepreneur, société : remettre chaque notion à sa place
Le travailleur indépendant exerce sans lien de subordination juridique avec un employeur. Il organise son activité, recherche ses clients et assume le risque économique de son entreprise. « Freelance » désigne couramment cette manière de travailler, mais ne constitue pas davantage une forme juridique.
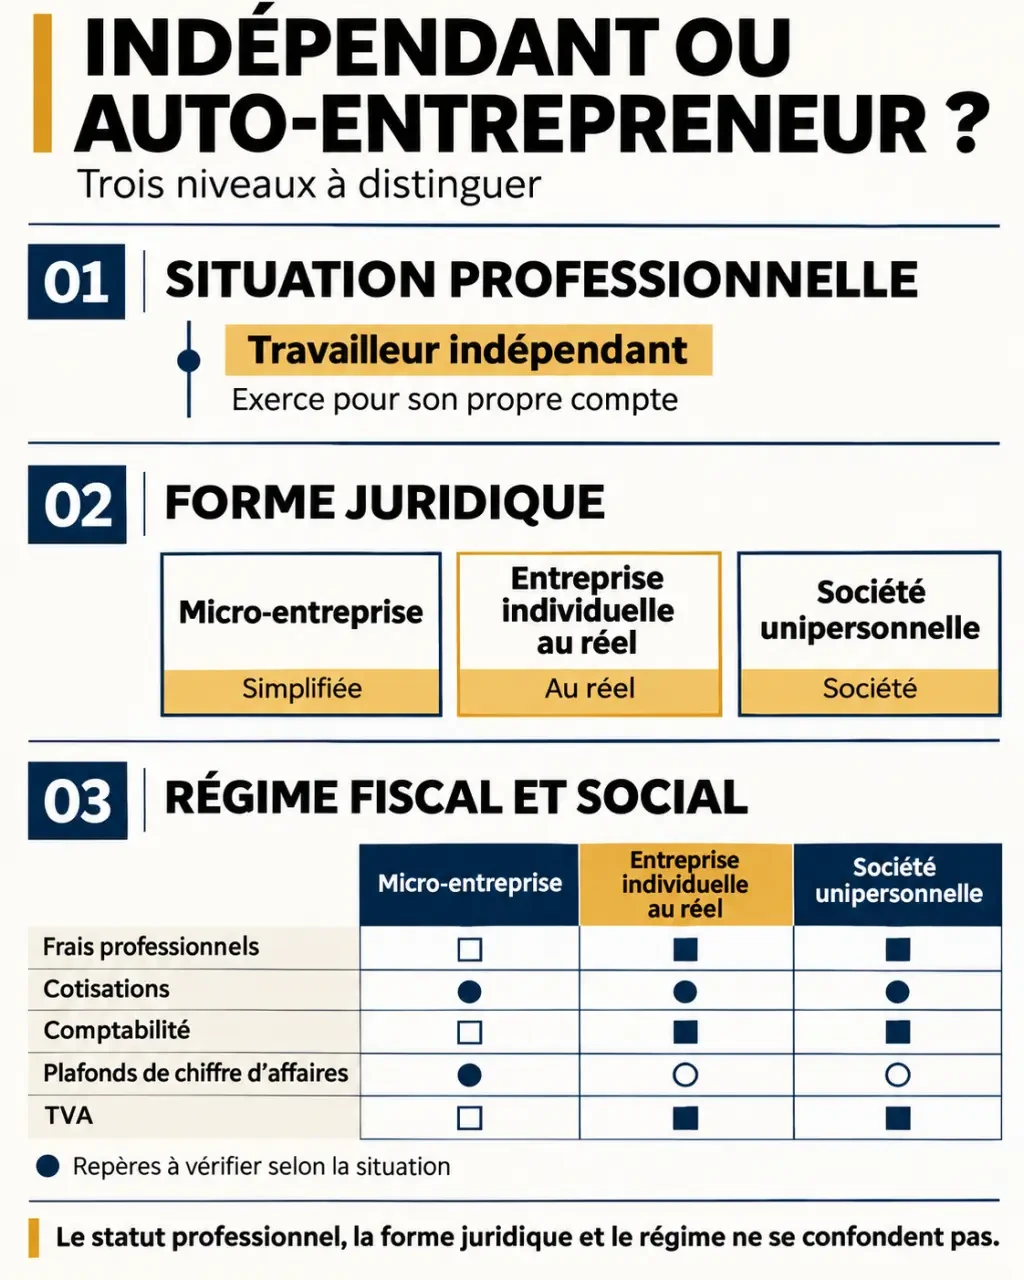
L’auto-entrepreneur, officiellement appelé micro-entrepreneur depuis le 1er janvier 2016, bénéficie d’un régime fiscal et social simplifié. Dans le cas habituel d’une création en nom propre, il exerce en entreprise individuelle. La micro-entreprise n’est donc pas une société : c’est un régime applicable sous conditions.
Il faut distinguer trois niveaux pour éviter les confusions :
- La situation professionnelle : exercer de manière indépendante plutôt que salariée.
- La forme juridique : entreprise individuelle, EURL ou SASU, par exemple.
- Les régimes fiscal et social : ils déterminent notamment le calcul de l’impôt et des cotisations.
Un consultant peut ainsi exercer en micro-entreprise, en entreprise individuelle au réel ou en SASU. Son métier reste identique, mais ses obligations changent. Attention au portage salarial : il permet une autonomie commerciale, mais repose sur un contrat de travail. Ce n’est pas un statut d’indépendant au sens juridique.
Ce qui change concrètement pour vos revenus et votre protection
La simplicité administrative est un avantage réel de la micro-entreprise. Elle ne garantit toutefois pas le revenu net le plus élevé. Pour comparer correctement les solutions, partez des sommes qui resteront après dépenses professionnelles, cotisations et impôt, et non du seul chiffre d’affaires facturé.
| Critère | Micro-entreprise | Entreprise individuelle au réel | Société unipersonnelle |
|---|---|---|---|
| Dépenses professionnelles | Pas de déduction des frais réels pour calculer le bénéfice imposable ; abattement forfaitaire | Déduction des dépenses admises fiscalement | Déduction des dépenses admises selon le régime fiscal |
| Cotisations sociales | Calculées sur le chiffre d’affaires encaissé, selon l’activité | Calculées sur le revenu professionnel, avec des règles de minimum et de régularisation | Dépendent notamment de la forme juridique et de la rémunération |
| Gestion comptable | Obligations allégées, justificatifs et registres à conserver | Comptabilité plus détaillée selon l’activité | Comptabilité et obligations juridiques plus importantes |
| Développement | Régime soumis à des plafonds de chiffre d’affaires | Pas de plafond propre au régime micro | Adaptée notamment à certains projets d’association ou d’investissement |
Les frais peuvent faire basculer le choix
En micro-entreprise, les achats, abonnements, déplacements ou loyers ne sont pas retranchés du chiffre d’affaires servant au calcul des cotisations. Pour l’impôt sur le revenu, un abattement forfaitaire remplace la déduction des charges réelles. Un prestataire travaillant avec peu de matériel peut y trouver son compte ; un commerçant supportant des achats importants doit examiner sa marge avec davantage d’attention.
La protection sociale ne se résume pas au montant des cotisations
Le micro-entrepreneur relève de la protection sociale des indépendants, avec des particularités selon son activité. Le gérant associé unique d’EURL est généralement travailleur non salarié ; le président rémunéré de SASU est assimilé salarié, sans assurance chômage au titre de son seul mandat. Comparez les indemnités journalières, la retraite et la prévoyance : payer moins de cotisations ne signifie pas bénéficier de droits identiques.
Plafonds et TVA : deux vérifications distinctes avant de choisir
Le plafond de la micro-entreprise et le seuil de franchise de TVA ne sont pas la même chose. Le premier conditionne l’accès au régime micro. Le second détermine, sous conditions, si vous pouvez facturer sans TVA. Une entreprise peut donc rester au régime micro tout en devenant redevable de la TVA.
Les plafonds de chiffre d’affaires varient selon la nature de l’activité : vente de marchandises, prestations de services ou activités particulières, notamment certaines locations meublées. Leurs montants et leurs modalités d’application peuvent évoluer. Avant votre immatriculation, vérifiez les seuils applicables à l’année de démarrage auprès de l’administration fiscale ou de l’Urssaf, plutôt que de reprendre un montant non daté.
- Identifiez précisément votre activité : toutes les professions ne sont pas éligibles au régime micro.
- En cas d’activité mixte : vérifiez le plafond global et celui applicable aux prestations de services.
- Pour une création en cours d’année : examinez les règles de proratisation applicables.
- En cas de dépassement : vérifiez les conditions de sortie ; un dépassement ponctuel n’entraîne pas systématiquement une sortie immédiate.
La TVA mérite aussi une réflexion commerciale. Facturer des particuliers ou des entreprises pouvant récupérer la TVA n’a pas les mêmes conséquences sur vos prix. À l’inverse, la franchise ne permet généralement pas de récupérer la TVA sur vos achats professionnels.
Choisir selon votre activité, pas selon l’étiquette la plus rassurante
La micro-entreprise convient souvent à une activité individuelle avec peu de frais, lorsque le chiffre d’affaires prévu reste compatible avec ses plafonds. Elle peut faciliter le lancement d’une activité de conseil ou de prestation intellectuelle, sous réserve des règles propres à la profession. Elle peut également se cumuler avec un emploi salarié, après vérification du contrat de travail et des obligations de loyauté.
Une entreprise individuelle au réel mérite une simulation lorsque les dépenses deviennent importantes : atelier, véhicule professionnel, stock ou sous-traitance. Une EURL ou une SASU peut être pertinente pour organiser une rémunération, conserver des bénéfices dans l’entreprise ou préparer une évolution du projet. Aucune de ces formes n’est automatiquement plus avantageuse fiscalement.
La micro-entreprise peut servir de tremplin, à condition de prévoir la réception. Dès le lancement, fixez des points de contrôle : marge après achats, poids des frais fixes, proximité des plafonds et besoin de recruter. Vous transformez ainsi un régime de démarrage en outil d’observation. Le moment de changer ne dépend plus d’une impression de réussite, mais de signaux économiques suivis régulièrement.
Enfin, ne choisissez pas une société uniquement pour « protéger vos biens ». L’entreprise individuelle bénéficie elle aussi d’une séparation des patrimoines personnel et professionnel, avec des exceptions. Les garanties personnelles et les engagements signés doivent être examinés quelle que soit la structure.
Passer du choix aux démarches sans négliger la gestion
La création se déclare sur le guichet unique des formalités des entreprises. En entreprise individuelle, vous renseignez notamment votre activité et vos options fiscales et sociales. Une société nécessite des étapes supplémentaires : rédaction des statuts, dépôt du capital et publication d’une annonce légale, notamment.
Avant de déposer votre dossier, préparez les éléments suivants :
- Un prévisionnel distinguant chiffre d’affaires, dépenses et revenu personnel souhaité.
- La vérification des qualifications, autorisations et assurances exigées pour votre métier.
- Une comparaison des régimes fiscaux, sociaux et de TVA adaptés à votre situation.
- Une organisation pour les factures, justificatifs, déclarations et échéances.
En micro-entreprise, vous devez déclarer le chiffre d’affaires encaissé selon la périodicité choisie, y compris lorsqu’il est nul. La comptabilité allégée n’exonère ni de facturer correctement, ni de conserver les pièces, ni de tenir les registres requis. Un compte bancaire dédié peut également devenir obligatoire selon votre situation.
Le bon choix est celui qui correspond à votre économie réelle. Comparez plusieurs hypothèses de revenus et de dépenses avec un expert-comptable si nécessaire. Vous pourrez ensuite démarrer avec une structure adaptée, sans confondre simplicité des formalités et absence d’obligations.
- Travailleur indépendant ou auto-entrepreneur : la vraie différence se joue dans le régime choisi - 19 novembre 2026
- Modèle de lettre de contestation : des faits précis, des preuves et une demande claire - 18 novembre 2026
- Conseiller juridique en droit du travail : qui consulter avant de signer ou de contester ? - 17 novembre 2026
Articles qui pourraient vous intéresser :
 Mon portail Securitas : comment accéder à vos services de sécurité en ligne
 Salaire sage femme : combien gagne une sage-femme ?
 Liquidation judiciaire et licenciement : qui paie les salaires, quelles indemnités et quelles démarches ?
 Demande de retraite progressive à l’employeur : un modèle de lettre pour fixer votre temps partiel