Assurance familiale et habitation : vérifiez d’abord la responsabilité civile, les limites et les biens couverts
Publié par : Solène Valadier — Rédactrice en chef
Protéger son foyer ne consiste pas seulement à assurer les murs. Un contrat adapté doit aussi couvrir les dommages causés aux tiers, les biens du quotidien et les conséquences pratiques d’un sinistre. Avant de souscrire ou de renouveler, vérifiez ce qui est inclus, les personnes protégées et les limites de chaque garantie.
Commencer par la responsabilité civile vie privée
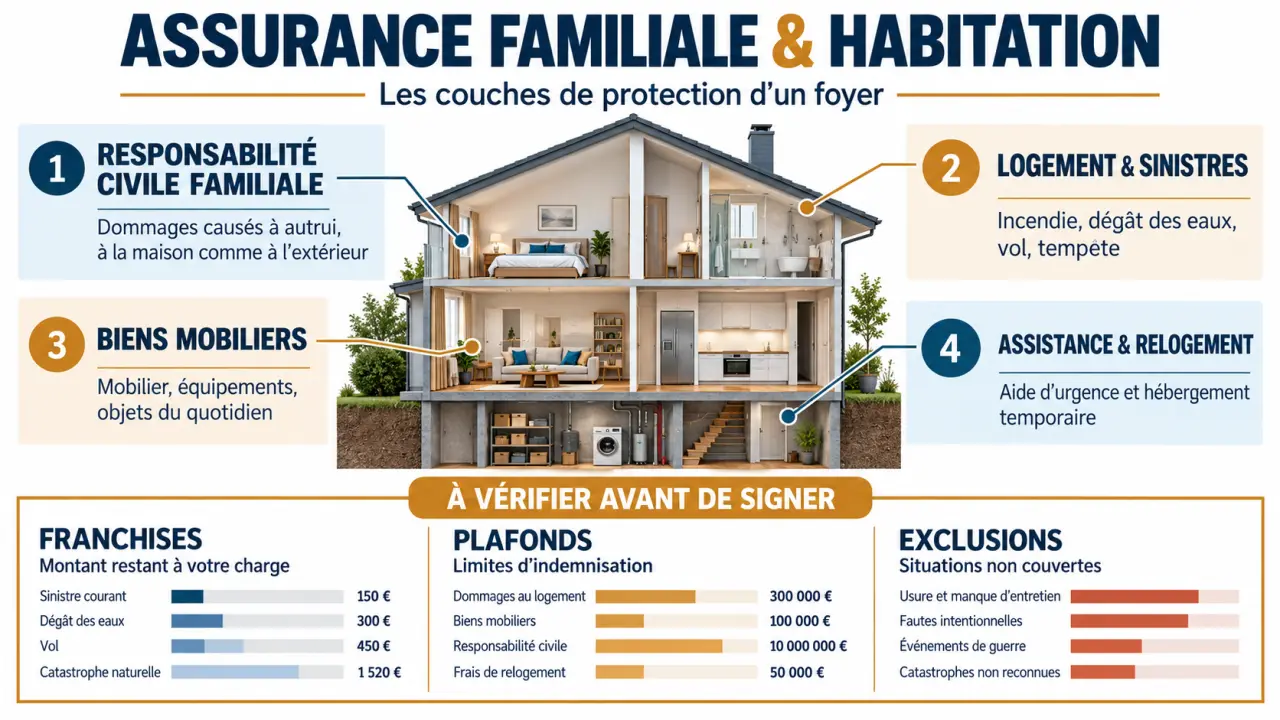
La responsabilité civile familiale, souvent appelée responsabilité civile vie privée, indemnise les dommages involontaires causés à un tiers par un membre du foyer. Elle peut intervenir lorsqu’un enfant casse les lunettes d’un camarade, qu’un objet tombe du balcon sur un véhicule ou qu’un chien fait chuter un passant. Les dommages corporels, matériels et certains préjudices immatériels consécutifs peuvent être concernés.
Identifier précisément les personnes protégées
Le contrat doit nommer ou définir les assurés : souscripteur, conjoint ou partenaire, enfants mineurs et, selon les clauses, enfants majeurs étudiants ou rattachés au foyer. Les situations de garde alternée, de famille recomposée et de logement étudiant méritent une vérification explicite. Pour les animaux domestiques, la couverture existe souvent, mais certains animaux ou certaines circonstances peuvent être soumis à des restrictions.
Ne pas confondre dommage causé et dommage subi
Cette garantie protège la victime d’un dommage dont vous êtes responsable. Elle ne rembourse généralement pas les blessures d’un membre de votre famille lorsqu’aucun tiers n’est responsable. Un accident de vélo seul, une chute à domicile ou un accident de loisirs relève plutôt de la complémentaire santé et, selon le niveau de protection souhaité, d’une garantie accidents de la vie.
Assurer le logement contre les sinistres qui désorganisent le foyer
L’assurance multirisque habitation réunit habituellement les garanties essentielles liées au logement : incendie, explosion, dégâts des eaux, tempête, catastrophes naturelles ou technologiques, selon les conditions prévues. Pour un locataire, elle répond aussi à l’obligation d’assurer les risques locatifs. Un propriétaire doit vérifier la protection du bâtiment, tandis qu’un copropriétaire doit articuler son contrat avec l’assurance de la copropriété.
- Dégâts des eaux : recherchez la prise en charge des fuites, des infiltrations et des dommages causés au voisinage.
- Vol et vandalisme : contrôlez les conditions de sécurité exigées, la tentative d’effraction et la couverture des dépendances.
- Bris de glace et dommages électriques : ces garanties peuvent être utiles selon vos équipements et leur usage.
- Assistance et relogement : ces services deviennent déterminants lorsque le logement est inhabitable après un sinistre.
Dans un immeuble, une fuite peut circuler entre les étages, les gaines techniques et les plafonds avant d’apparaître chez un voisin. Vérifiez donc les dégâts dans votre appartement, mais aussi votre responsabilité envers les tiers, l’organisation de la recherche de fuite et l’assistance d’urgence. Cette lecture évite de découvrir trop tard qu’un même sinistre relève de plusieurs contrats, avec des rôles différents.
Évaluer les biens plutôt que se fier à une formule standard
Le capital mobilier déclaré doit correspondre à la valeur réelle de ce que contient le foyer : mobilier, électroménager, informatique, vélos, instruments, matériel sportif et appareils nomades. Une estimation trop basse expose à la sous-assurance. À l’inverse, une estimation irréaliste peut alourdir inutilement la cotisation. Faites l’inventaire pièce par pièce, sans oublier la cave, le garage, le jardin et les dépendances.
| Élément à vérifier | Point de vigilance |
|---|---|
| Objets de valeur | Plafond spécifique, justificatifs demandés et conditions de rangement. |
| Équipements nomades | Protection au domicile ou aussi à l’extérieur, notamment pendant les vacances. |
| Remboursement | Valeur à neuf, vétusté appliquée et éventuel plafond par objet. |
| Vol hors domicile | Garantie distincte, exclusions et franchise éventuelle. |
Conservez les factures, les photographies et les numéros de série lorsque c’est possible. Ces éléments facilitent l’évaluation du préjudice après un vol ou un incendie. Pour approfondir les sujets liés à la protection du foyer, les contenus d’assurance et famille peuvent aussi aider à préparer ces vérifications.
Lire les limites du contrat avant qu’un sinistre ne les révèle
Deux contrats affichant les mêmes intitulés de garanties peuvent indemniser très différemment. La franchise est la somme restant à votre charge. Une franchise élevée peut réduire la cotisation, mais elle pèse davantage lors d’un petit ou moyen sinistre. Le plafond d’indemnisation fixe le montant maximal versé pour une garantie, parfois par sinistre, par année ou par catégorie de biens.
Les exclusions qui méritent une attention particulière
Les dommages intentionnels sont habituellement exclus. Il en va souvent de même pour les dommages entre personnes assurées du même foyer, les véhicules motorisés relevant de l’assurance automobile et les activités professionnelles exercées à domicile sans déclaration spécifique. Le télétravail, le stockage de matériel professionnel ou l’accueil régulier de clientèle doivent donc être signalés.
Lisez les conditions générales, puis les conditions particulières. Les premières expliquent le fonctionnement de la garantie ; les secondes indiquent vos montants, vos options et vos franchises. En cas de sinistre, déclarez rapidement les faits, rassemblez les preuves et ne jetez pas les biens endommagés avant les instructions de l’assureur ou de l’expert.
Éviter les doublons et actualiser la protection du foyer
L’assurance habitation ne remplace pas les autres contrats. L’assurance scolaire peut compléter la responsabilité civile et prévoir une protection individuelle pour l’enfant, mais elle peut aussi recouper des garanties déjà détenues. La complémentaire santé rembourse les frais de soins. La garantie accidents de la vie vise les conséquences d’une blessure sans responsable identifié. La prévoyance protège davantage les revenus et la famille en cas de décès ou d’invalidité.
Réexaminez votre contrat à chaque changement durable : arrivée d’un enfant, départ d’un étudiant, garde alternée, adoption d’un animal, achat d’un ordinateur coûteux, aménagement d’une dépendance ou passage au télétravail. Une vérification annuelle des personnes couvertes, du capital mobilier, des franchises et des exclusions permet de conserver une assurance familiale et habitation cohérente avec la réalité du foyer.
- Résiliez votre mutuelle individuelle avec ce modèle pour adhésion obligatoire - 21 octobre 2026
- Assurance familiale et habitation : vérifiez d’abord la responsabilité civile, les limites et les biens couverts - 21 octobre 2026
- Lettre de pension alimentaire amiable sans jugement : 7 clauses pour fixer un accord clair - 20 octobre 2026
Articles qui pourraient vous intéresser :
 SP Santé TP : comprendre le tiers payant et optimiser son usage au quotidien
 Modèle de déclaration circonstanciée gratuit : conseils, usages et téléchargement
 Swisslife One : le portail digital innovant pour vos assurances et patrimoine
 Arrêt de travail mal rempli : comment rectifier vos erreurs et sécuriser vos indemnités