Résiliez votre mutuelle individuelle avec ce modèle pour adhésion obligatoire
Publié par : Solène Valadier — Rédactrice en chef
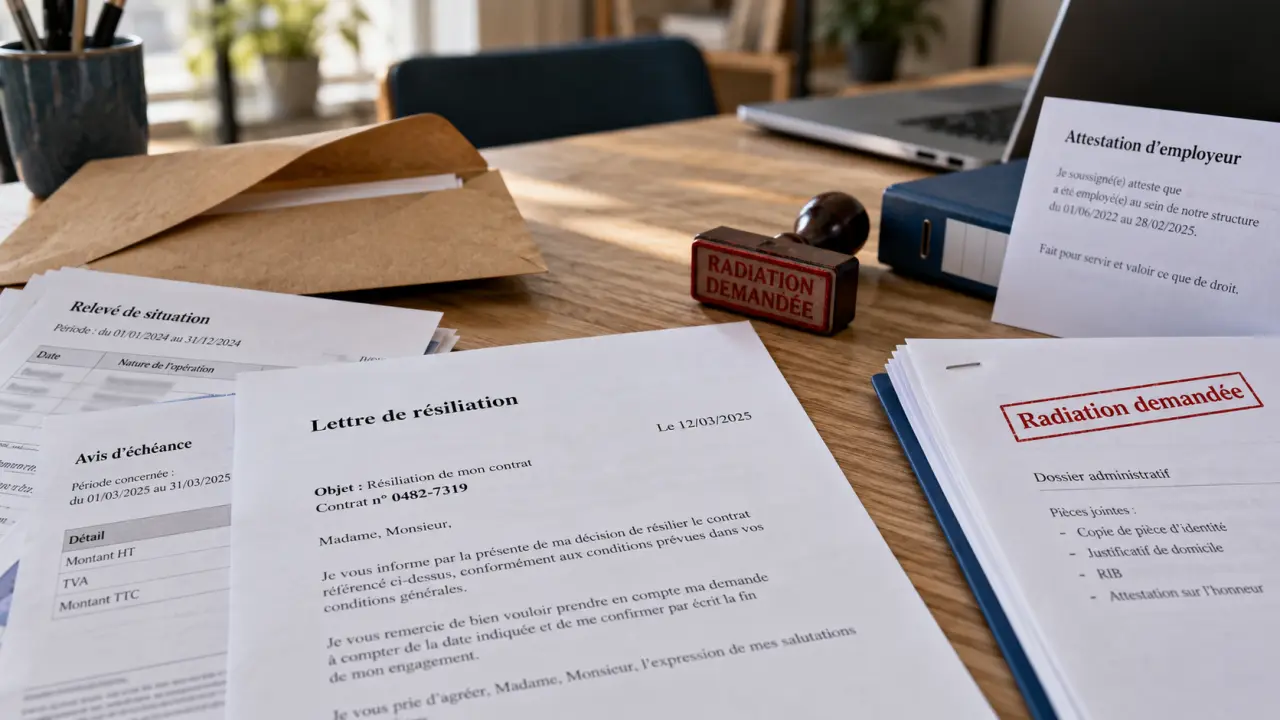
Lorsqu’une mutuelle d’entreprise devient obligatoire, conserver une complémentaire santé individuelle peut entraîner une double cotisation. Vous pouvez demander la résiliation de votre contrat individuel en joignant la preuve de votre nouvelle adhésion. Voici un modèle de lettre prêt à compléter, ainsi que les justificatifs et les précautions à prévoir pour obtenir une radiation claire.
Le modèle de lettre à copier pour une mutuelle obligatoire
Remplacez les éléments entre crochets, notamment le numéro de contrat et la date d’entrée en vigueur de la complémentaire santé collective. Adressez le courrier à l’organisme qui gère votre contrat individuel.
[Vos prénom et nom][Votre adresse][Code postal] [Ville][Votre e-mail et votre téléphone]
[Nom de l’assureur ou de la mutuelle][Adresse de l’assureur][Code postal] [Ville]
À [Ville], le [date]
Objet : demande de résiliation de mon contrat de complémentaire santé n° [numéro de contrat] pour adhésion obligatoire à une mutuelle collective
Madame, Monsieur,
Je vous informe de mon adhésion obligatoire à la complémentaire santé collective mise en place par mon employeur à compter du [date d’effet]. Cette nouvelle couverture rendant le maintien de mon contrat individuel inutile, je vous demande de procéder à la résiliation de mon contrat de complémentaire santé n° [numéro de contrat] à compter de cette même date, ou selon les modalités applicables à mon contrat.
Vous trouverez ci-joint l’attestation de mon employeur précisant le caractère obligatoire de cette adhésion, ainsi que [l’attestation d’adhésion ou tout justificatif disponible] indiquant la date de prise d’effet de ma nouvelle couverture.
Je vous remercie de bien vouloir m’adresser un certificat de radiation et de me confirmer par écrit la date effective de fin des garanties. Je vous demande également le remboursement de toute fraction de cotisation prélevée pour une période postérieure à la résiliation.
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Vérifier que l’adhésion justifie bien la résiliation
La situation la plus courante est celle du salarié dont l’employeur impose l’adhésion à une complémentaire santé collective. Dans le secteur privé, la généralisation de cette couverture date de 2016 et l’employeur finance au minimum 50 % de la cotisation. Cette participation peut rendre le contrat collectif plus intéressant, mais il faut tout de même vérifier les garanties et le caractère réellement obligatoire du régime.
Une obligation à prouver, pas seulement une nouvelle mutuelle
La seule existence d’une mutuelle d’entreprise ne suffit pas systématiquement. L’assureur de votre contrat individuel peut demander une attestation de l’employeur indiquant explicitement que l’adhésion est obligatoire. Le document doit idéalement préciser votre identité, le nom du régime collectif et sa date de prise d’effet.
Une carte de tiers payant ou un bulletin de salaire mentionnant une retenue peut compléter votre dossier, mais ces documents ne remplacent pas toujours l’attestation de l’employeur. Vérifiez donc que la pièce transmise établit clairement le caractère obligatoire de la couverture.
Le cas de l’ayant droit rattaché au contrat du conjoint
Vous pouvez aussi être concerné si votre conjoint ou partenaire de Pacs doit vous rattacher obligatoirement à sa couverture collective en tant qu’ayant droit. Le courrier reste similaire, mais les pièces jointes sont différentes. Ajoutez l’attestation de l’employeur du conjoint et un justificatif montrant que votre rattachement familial est obligatoire et effectif.
Dans la lettre, indiquez clairement que votre demande résulte de cette couverture collective familiale. Mentionnez également la date à laquelle le rattachement prend effet, si elle figure sur le justificatif fourni.
Avant de résilier, comparez les garanties les plus utiles à votre foyer, et pas seulement le montant de la cotisation. Hospitalisation, consultations, optique, dentaire, médecines complémentaires et chambre particulière peuvent être couverts différemment d’un contrat à l’autre. Une mutuelle collective peut être avantageuse grâce à la participation de l’employeur tout en laissant un reste à charge plus élevé sur un besoin précis. Dans ce cas, une surcomplémentaire peut être envisagée plutôt qu’un doublon intégral.
Les justificatifs et l’envoi qui sécurisent la demande
Un dossier complet limite les échanges et réduit le risque de voir la radiation retardée. Préparez des copies lisibles et conservez les originaux.
- Une lettre de résiliation datée et signée, avec votre numéro de contrat.
- L’attestation de l’employeur précisant le caractère obligatoire de la mutuelle d’entreprise.
- Une attestation d’adhésion à la complémentaire santé collective, lorsqu’elle est disponible, avec la date d’effet.
- Pour un ayant droit, le justificatif de rattachement obligatoire au contrat du conjoint.
- Tout document facilitant l’identification du contrat, comme un avis d’échéance ou un relevé récent de cotisations.
Envoyez de préférence la demande en lettre recommandée avec accusé de réception. Ce mode d’envoi apporte une preuve de la date de réception et du contenu de votre démarche. Conservez une copie intégrale du courrier, des pièces jointes et de l’accusé de réception.
Si votre assureur propose un envoi dématérialisé depuis l’espace client, vérifiez que vous obtenez un accusé d’enregistrement ou une confirmation écrite exploitable. Enregistrez également le message envoyé et les documents transmis.
Date d’effet, cotisations et certificat de radiation
Demandez une résiliation à la date de début de votre couverture obligatoire pour éviter une période sans complémentaire santé ou une période de chevauchement. L’organisme assureur doit toutefois examiner les justificatifs et appliquer les conditions de votre contrat.
Selon la procédure prévue pour ce motif, un délai d’un mois à compter de la réception du courrier peut être retenu. Transmettez donc le dossier dès que vous connaissez la date d’adhésion à la couverture collective.
| Élément à demander | Pourquoi c’est utile |
|---|---|
| Confirmation écrite de la date de fin | Elle permet de vérifier l’arrêt des garanties et des prélèvements. |
| Certificat de radiation | Il prouve la fermeture du contrat individuel et peut être demandé ultérieurement. |
| Remboursement du trop-perçu | Il concerne les cotisations prélevées pour une période postérieure à la résiliation effective. |
Ne cessez pas un prélèvement de votre propre initiative sans confirmation de radiation. Un impayé peut compliquer le dossier. Si des prestations ont été remboursées pendant une période pour laquelle vous demandez une résiliation rétroactive, l’assureur peut examiner la situation avant de régulariser les cotisations.
Conservez donc une cohérence entre la date demandée et la période durant laquelle vous avez utilisé votre ancienne carte de tiers payant. La confirmation écrite de l’assureur permettra de vérifier la fin des garanties et des prélèvements.
Résilier, demander une dispense ou relancer en cas de blocage
La dispense peut être préférable dans certains cas
La résiliation n’est pas toujours la seule option. Selon les règles de votre entreprise et votre situation, une demande de dispense d’adhésion peut vous permettre de conserver temporairement votre mutuelle individuelle jusqu’à son échéance annuelle. Cette possibilité mérite d’être étudiée si votre contrat protège mieux votre famille ou si vous êtes déjà couvert par un autre dispositif.
La dispense doit être demandée à l’employeur. Elle ne se décide pas unilatéralement et dépend des conditions applicables à votre situation. Avant d’envoyer une demande de résiliation, vérifiez donc si cette solution répond mieux à vos besoins.
Après la première année du contrat, la résiliation infra-annuelle constitue aussi une voie distincte pour mettre fin à une complémentaire santé individuelle. Elle est entrée en vigueur le 1er décembre 2020. Elle ne remplace pas le motif lié à l’adhésion obligatoire : dans tous les cas, expliquez précisément votre situation et fournissez les documents correspondants.
En cas de refus ou d’absence de réponse
Si la mutuelle refuse la radiation, demandez le motif précis par écrit. Vérifiez d’abord l’attestation : elle doit établir l’obligation, votre qualité de bénéficiaire et la date d’effet. Si nécessaire, transmettez une pièce plus complète en rappelant le numéro de contrat et la date de votre premier courrier.
En l’absence de réponse, relancez l’assureur avec la copie de l’accusé de réception. Réitérez vos demandes concernant la date de fin, le certificat de radiation et le remboursement éventuel. Cette traçabilité du dossier vous aidera à contester le maintien injustifié d’une cotisation.
- Résiliez votre mutuelle individuelle avec ce modèle pour adhésion obligatoire - 21 octobre 2026
- Assurance familiale et habitation : vérifiez d’abord la responsabilité civile, les limites et les biens couverts - 21 octobre 2026
- Lettre de pension alimentaire amiable sans jugement : 7 clauses pour fixer un accord clair - 20 octobre 2026
Articles qui pourraient vous intéresser :
 Tableau Excel comparatif mutuelle : créez et utilisez un fichier de comparaison efficace
 AAH et mutuelle gratuite : quelles possibilités pour les bénéficiaires et comment en profiter
 HelloSafe : votre allié pour comparer les assurances et produits financiers en toute confiance
 Donner son corps à la science : les mentions qui évitent un consentement incomplet