Conventions assurances : qui vous indemnise et quelles règles s’appliquent à votre sinistre ?
Après un accident de voiture, une fuite d’eau ou un incendie dans un immeuble, votre indemnisation ne dépend pas uniquement de votre contrat. Les conventions entre assureurs organisent aussi les échanges entre compagnies : elles désignent l’assureur qui gère le dossier, fixent des règles de responsabilité et évitent que vous attendiez la fin d’un litige entre professionnels pour être indemnisé.
Les conventions assurances : des accords pour accélérer les sinistres
Une convention entre assureurs est un accord privé conclu par des compagnies signataires pour régler plus simplement certains sinistres. Elle ne remplace ni votre contrat ni la loi. Elle établit une méthode commune pour traiter des dossiers fréquents, souvent lorsque plusieurs assurances sont impliquées.
Quiz : Conventions d’assurances
Le principe est celui de l’indemnisation directe. Au lieu de vous renvoyer vers l’assureur de la personne responsable, votre propre assureur peut devenir votre interlocuteur principal. Il vous indemnise selon les garanties prévues par votre contrat, puis exerce, si nécessaire, un recours contre l’autre compagnie. Les discussions techniques et financières se déroulent alors entre assureurs.
Cette organisation peut réduire les délais, limiter les échanges contradictoires et donner un cadre identique aux assureurs adhérents. En 2019, les assureurs français ont géré 13,2 millions de sinistres. Parmi eux, 66 % concernaient l’automobile et 26 % l’habitation. Pour de tels volumes, des règles partagées facilitent le traitement des dossiers.
Une convention ne peut pas réduire vos droits
Les conventions s’appliquent uniquement entre assureurs signataires. Elles sont en principe non opposables à l’assuré et à la victime. Elles ne doivent donc pas servir à réduire une garantie contractuelle ou une indemnisation légalement due. Si vous contestez le montant proposé, un refus de garantie ou l’évaluation des dommages, vous conservez les recours prévus par votre contrat et par le droit commun.
La convention simplifie le règlement entre compagnies, mais elle ne vous oblige pas à accepter une décision inexpliquée. Demandez la position écrite de votre assureur, le détail des garanties mobilisées, la franchise éventuellement appliquée et, lorsqu’il y en a une, l’évaluation de l’expert.
IRSA, IRCA, IRSI : repérer la convention liée à votre dossier
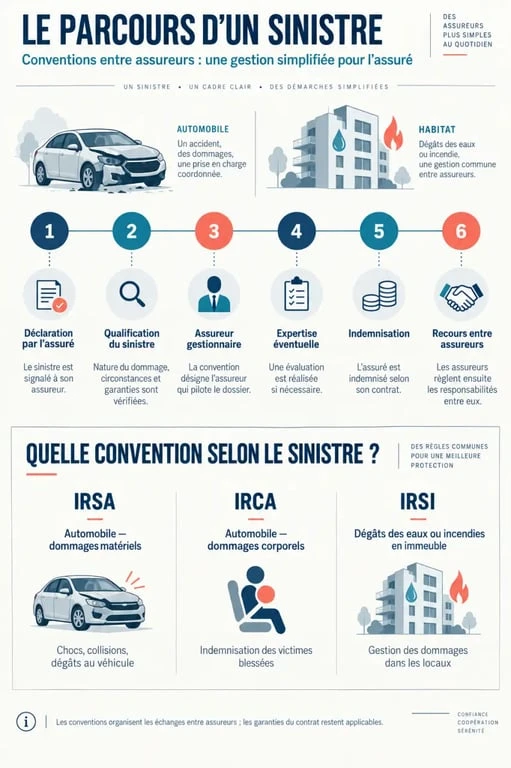
Les sigles varient selon la nature du sinistre. Ils ne concernent pas tous un particulier dans les mêmes circonstances : certains traitent les dommages matériels, d’autres les blessures ou les sinistres survenus dans un immeuble.
| Convention | Sinistres concernés | Rôle principal |
|---|---|---|
| IRSA | Accidents automobiles avec dommages matériels | Organiser l’indemnisation et les recours entre assureurs, notamment grâce à un barème de responsabilité |
| IRCA | Accidents automobiles avec dommages corporels | Coordonner le règlement des préjudices liés aux blessures |
| IRSI | Dégâts des eaux et incendies dans un immeuble | Déterminer l’assureur gestionnaire et les modalités de recours |
| CIDE-COP | Dégâts des eaux en copropriété | Ancien dispositif de règlement entre assurances concernées |
| CIDRE | Certains dégâts des eaux | Ancienne convention remplacée par l’IRSI |
En automobile, le constat amiable alimente le barème
Pour les dommages matériels, la convention IRSA repose notamment sur un barème de responsabilité comportant 13 cas types. Le constat amiable joue donc un rôle important : un croquis lisible, des cases cochées avec attention, des observations factuelles et des photos des véhicules aident l’assureur à rapprocher l’accident d’une situation prévue par le barème.
La logique conventionnelle ne consiste pas à juger moralement le conducteur. Elle consiste à qualifier une manœuvre, comme un changement de file, un recul, une ouverture de portière ou un refus de priorité. Une convention d’indemnisation directe en automobile peut s’appliquer dans une limite de 6 500 €, selon les règles prévues. Au-delà de ce montant, ou lorsque l’accident ne correspond pas à un cas prévu, la gestion peut suivre une procédure différente.
Dans un immeuble, l’IRSI remplace les anciens repères
La convention IRSI s’applique depuis le 1er juin 2018 aux dégâts des eaux et aux incendies survenus dans les immeubles. Elle a notamment remplacé la CIDRE et la CIDE-COP pour harmoniser le traitement des sinistres en copropriété ou dans un immeuble locatif. Son plafond d’application est de 5 000 € HT.
Une fuite peut traverser plusieurs logements, atteindre un plafond, un parquet et des meubles, puis concerner un locataire, un propriétaire, un voisin et un syndic. L’IRSI aide à identifier l’assureur gestionnaire sans attendre que l’origine exacte soit définitivement établie. La recherche de la cause reste nécessaire, mais elle ne bloque pas forcément les premières étapes de l’indemnisation.
Ce qui se passe concrètement après votre déclaration
Votre premier réflexe reste le même : déclarer rapidement le sinistre à votre assureur et prendre les mesures urgentes pour éviter son aggravation. Fermez l’arrivée d’eau en cas de fuite, conservez si possible les biens endommagés, réunissez les factures et les photographies, puis transmettez un constat amiable lorsqu’il est pertinent.
- Déclaration : vous décrivez les circonstances, les dommages et les personnes ou locaux concernés.
- Qualification : l’assureur vérifie les garanties de votre contrat, les assurances impliquées et l’éventuelle convention applicable.
- Gestion : l’assureur désigné instruit le dossier, mandate si besoin un expert et vous indique les pièces attendues.
- Indemnisation et recours : votre indemnité est calculée selon votre contrat, puis les assureurs règlent entre eux la part qui leur revient.
Ne confondez pas l’assureur gestionnaire avec le responsable définitif. L’assureur qui vous indemnise n’est pas forcément celui qui supportera finalement la charge du sinistre après recours. Pour vous, cela signifie généralement un interlocuteur clairement identifié. Pour les compagnies, cela implique une répartition encadrée des responsabilités et des paiements.
Les détails qui évitent les blocages et les malentendus
Un dossier de sinistre repose sur des informations précises : date, origine, garanties, parties concernées et justificatifs. Dans un dégât des eaux, indiquez l’endroit où l’humidité est apparue, l’heure de sa découverte, les mesures prises et les logements touchés. Une chronologie détaillée sera plus utile qu’une mention générale comme « fuite chez le voisin ». Elle aide l’expert et l’assureur à distinguer l’origine du dommage de ses conséquences.
Franchise, vétusté et plafond : la convention ne décide pas de tout
Votre franchise, les conditions de vétusté, les exclusions et les limites de garantie relèvent d’abord de votre contrat. Une convention ne les efface pas. Par exemple, le plafond de 5 000 € HT de l’IRSI délimite son mécanisme de gestion entre assureurs. Il ne signifie pas automatiquement que vos dommages sont plafonnés à ce montant au titre de votre assurance.
De même, les anciens plafonds de la CIDRE, soit 1 600 € pour les dommages matériels et 800 € pour les dommages immatériels, appartiennent à un dispositif qui n’est plus la référence pour les sinistres concernés depuis l’entrée en vigueur de l’IRSI. Vérifiez donc la date du sinistre avant de comparer votre dossier à une ancienne règle trouvée en ligne.
Quand demander des explications à votre assureur
Contactez votre assureur si vous ignorez qui gère le dossier, si plusieurs logements ou véhicules sont impliqués, si vous contestez la cause retenue par un expert ou si l’indemnité semble incompatible avec vos garanties. Une demande précise facilite les échanges : sollicitez la convention éventuellement appliquée, l’identité de l’assureur gestionnaire, le fondement du partage de responsabilité et le détail du calcul de l’indemnité.
Les conventions assurances simplifient la gestion des sinistres entre compagnies. Pour suivre votre dossier, conservez les preuves, décrivez les faits avec précision et distinguez les règles appliquées entre assureurs de vos droits contractuels.

- Conventions assurances : qui vous indemnise et quelles règles s’appliquent à votre sinistre ? - 15 septembre 2026
- Je touche 800 euros : le RSA dépend du foyer, pas seulement du salaire - 14 septembre 2026
- Déclaration tardive d’un accident du travail : vos droits restent ouverts, mais les preuves deviennent décisives - 13 septembre 2026
Articles qui pourraient vous intéresser :
 Déclaration circonstanciée : comprendre et rédiger ce document clé facilement
 Les héritiers peuvent-ils connaître le bénéficiaire d’une assurance vie en France ?
 Assurance vie sans frais de versement : tout comprendre pour optimiser votre investissement
 Accident du travail sans certificat final : reprise possible, visite de reprise obligatoire en 8 jours