Demandez un échelonnement de paiement avec ce modèle et un accord écrit
Publié par : Solène Valadier — Rédactrice en chef
Lorsqu’une facture, une échéance de prêt ou une dette ne peut pas être réglée en une seule fois, demandez un arrangement avant que la situation ne se dégrade. Une demande claire, accompagnée d’une proposition réaliste, permet d’ouvrir une négociation avec le créancier, le fournisseur, la banque ou l’huissier. Le modèle ci-dessous peut être copié et adapté immédiatement.
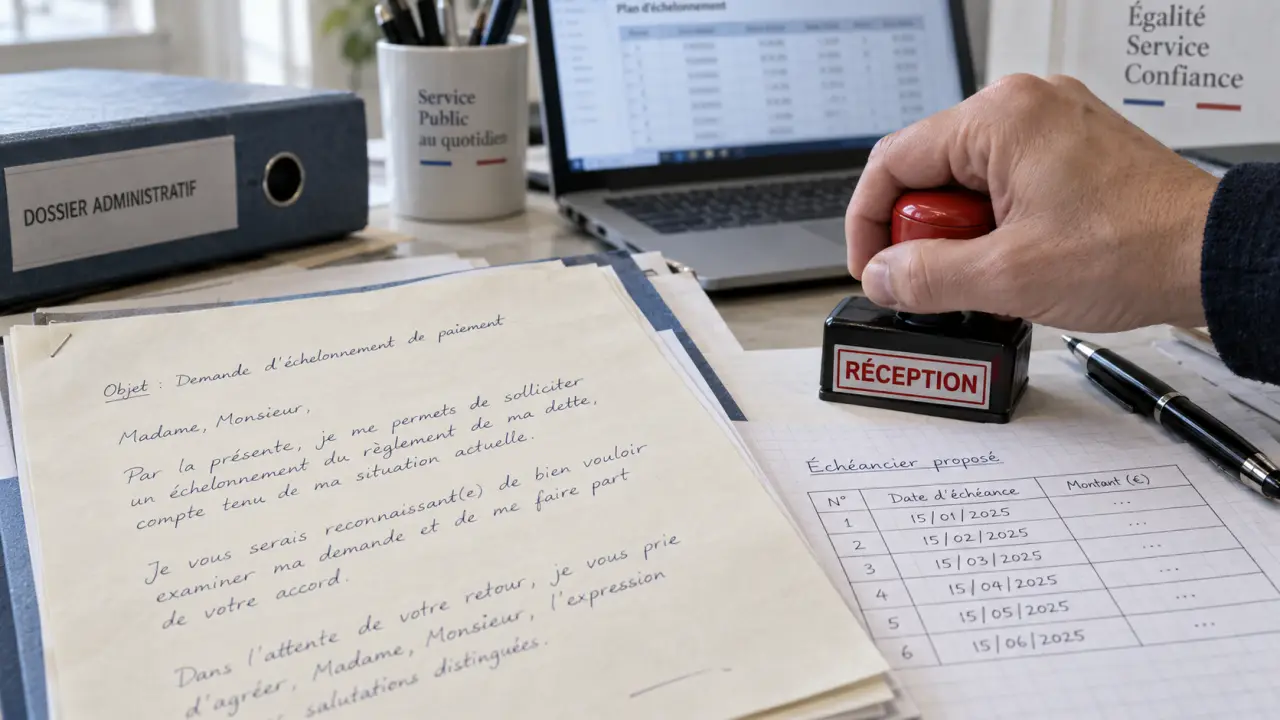
Modèle de lettre de demande d’échelonnement de paiement à copier
Remplacez les éléments entre crochets par vos informations. Gardez un ton factuel : indiquez la somme concernée, confirmez votre volonté de payer et proposez un calendrier précis. Ne promettez pas une mensualité que votre budget ne pourra pas supporter.
Calculer un échéancier de paiement
Estimez le montant de vos versements et visualisez les dates prévues de paiement.
Proposition d’échéancier
| N° | Date prévue | Montant |
|---|
[Vos nom et prénom][Votre adresse][Code postal] [Ville][Téléphone][E-mail]
[Nom du créancier ou de l’organisme][Service concerné][Adresse][Code postal] [Ville]
À [Ville], le [date]
Objet : demande d’échelonnement de paiement, référence [numéro de facture, dossier ou contrat]
Madame, Monsieur,
Je vous contacte au sujet de la somme de [montant] euros, correspondant à [la facture / l’échéance / la dette] référencée [référence], arrivée à échéance le [date].
En raison de difficultés financières temporaires liées à [motif bref et exact : baisse de revenus, dépense imprévue, perte d’emploi, retard de règlement client], je ne suis pas en mesure de régler cette somme en une seule fois à ce jour. Je souhaite toutefois honorer pleinement cette obligation et vous propose un règlement échelonné.
Je pourrais verser [montant] euros le [date], puis [montant] euros le [date], et enfin [montant] euros le [date].[Ou : Je vous propose des versements mensuels de [montant] euros, à compter du [date], jusqu’au règlement complet de la somme due.]
Je vous remercie de bien vouloir étudier cette proposition et de me confirmer par écrit votre accord, ainsi que les éventuelles modalités complémentaires, notamment concernant les frais, intérêts ou pénalités applicables.
Je joins à ce courrier [liste des pièces jointes, si nécessaire] afin d’étayer ma demande. Je reste à votre disposition pour convenir d’un échéancier adapté.
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Choisir entre délai, échelonnement et moratoire
Ces termes sont souvent employés indifféremment, alors qu’ils ne désignent pas la même solution. Identifier précisément ce que vous demandez aide le destinataire à répondre clairement et évite une lettre ambiguë.
| Solution | Principe | À privilégier lorsque |
|---|---|---|
| Délai de paiement | La totalité de la somme est réglée à une date ultérieure déterminée. | Vous savez qu’une rentrée d’argent proche vous permettra de payer en une fois. |
| Paiement échelonné | La dette est répartie en plusieurs versements. | Votre budget permet des paiements réguliers, mais pas le règlement immédiat. |
| Échéancier amiable | Le calendrier détaillé des versements est accepté entre les parties. | Vous devez fixer des dates, des montants et un moyen de paiement précis. |
| Moratoire | Le paiement est suspendu temporairement avant une reprise ultérieure. | Votre difficulté est momentanée, mais vous ne pouvez pas verser même une petite mensualité tout de suite. |
Préférer une proposition chiffrée à une demande vague
Écrire « je paierai dès que possible » montre une intention, mais ne donne aucun repère au créancier. Une proposition utile contient une date de début, une périodicité et un montant. Par exemple : trois versements de 200 euros les 5 avril, 5 mai et 5 juin. Si la dette ne se divise pas exactement, prévoyez un dernier versement ajusté.
Un échéancier bien pensé doit rester compatible avec vos dépenses courantes. Réservez les sommes prévues pour la dette, mentalement ou sur un compte dédié, afin qu’elles ne soient pas absorbées par une dépense imprévue, une course alimentaire ou une facture d’énergie. La régularité vaut souvent mieux qu’un premier versement trop élevé, suivi d’un défaut de paiement.
Construire un échéancier réellement tenable
Avant d’écrire, calculez la somme qui reste disponible après vos charges incompressibles : logement, énergie, alimentation, transport, assurances, crédits et dépenses indispensables. Gardez une marge minimale pour les imprévus. L’objectif n’est pas de convaincre à tout prix, mais de pouvoir respecter l’accord une fois qu’il est accepté.
Les informations à inscrire dans votre proposition
- Le montant total restant dû et la référence exacte de la facture, du contrat ou de l’acte.
- Le nombre de versements envisagé et la périodicité : mensuelle, hebdomadaire ou trimestrielle.
- La date précise de chaque paiement, ou au moins la date fixe retenue chaque mois.
- Le montant de chaque mensualité et celui du dernier versement s’il diffère.
- Le moyen de paiement prévu : virement, prélèvement, chèque ou autre modalité acceptée.
Vérifier ce que couvre l’accord
Un échelonnement accepté ne signifie pas automatiquement que les pénalités, intérêts, frais de recouvrement ou poursuites sont suspendus. Demandez au créancier de préciser ces points dans sa réponse. Relisez également les conditions de l’accord : un seul retard peut parfois entraîner son annulation ou rendre immédiatement exigible le solde, selon les modalités prévues.
Adapter la lettre à votre interlocuteur
La structure du courrier ne change pas, mais certains éléments doivent être renforcés selon le destinataire. Adressez-vous en priorité à la personne ou au service qui gère effectivement le dossier et rappelez toutes les références utiles.
Fournisseur, prestataire ou créancier
Pour une facture courante, mentionnez sa date, son numéro et son montant. Expliquez brièvement la difficulté sans entrer dans des détails personnels inutiles. Si vous êtes un professionnel confronté à un retard d’encaissement, indiquez la date prévisionnelle de règlement de votre client uniquement si elle est suffisamment certaine.
Huissier, commissaire de justice ou service de recouvrement
Lorsque vous avez reçu un acte ou une relance de recouvrement, reprenez la référence du dossier et les coordonnées indiquées sur le document. Une demande écrite n’interrompt pas nécessairement la procédure : réagissez rapidement et ne supposez pas que le silence vaut acceptation. Si vous le pouvez, proposez un premier versement réaliste, puis demandez la confirmation écrite de l’échéancier.
Banque ou organisme prêteur
Pour un crédit, indiquez le numéro de contrat et l’échéance concernée. Demandez clairement s’il s’agit d’un report, d’une modification temporaire des mensualités ou d’un nouvel échéancier. En cas de difficultés de remboursement d’un prêt immobilier, la question d’un délai de grâce ou d’un recours au juge peut se poser. Il est alors prudent de demander un avis juridique ou social adapté à votre situation.
Envoyer la demande et sécuriser l’accord
Envoyez votre demande dès que vous savez que l’échéance ne pourra pas être respectée. Pour une dette importante, un dossier de recouvrement ou un crédit, la lettre recommandée avec accusé de réception permet de conserver une preuve d’envoi. Un e-mail peut compléter la démarche si votre interlocuteur utilise ce canal, mais conservez chaque message et chaque pièce jointe.
Joignez uniquement des justificatifs pertinents : copie de la facture, courrier de licenciement, document montrant une baisse temporaire de ressources ou synthèse de comptes lorsque cela est nécessaire. Masquez les informations sans rapport avec la demande. La bonne foi se vérifie surtout par la cohérence entre votre explication, vos pièces et votre proposition de paiement.
Conservez une copie de la lettre, des justificatifs transmis, de l’accusé de réception, de la réponse et des preuves de chaque versement. Tant que l’accord n’est pas formalisé, poursuivez les échanges sans attendre. En cas de refus, vous pouvez proposer un calendrier moins long, demander une solution intermédiaire ou solliciter un accompagnement approprié, notamment lorsque votre endettement dépasse vos capacités de remboursement.

Articles qui pourraient vous intéresser :
 Calcul charge fixe : comment maîtriser vos coûts en entreprise
 Injonction de payer huissier : comprendre la procédure et défendre vos droits
 Dette forclose et huissier : ce qu’il peut réclamer, ce qu’il ne peut pas faire
 Compte bancaire pour SCI : les options gratuites et les critères de choix essentiels