Virement sur un compte clôturé : délais, recours et procédure de retour
Effectuer un virement vers un compte bancaire fermé est une situation fréquente, souvent liée à un changement de banque ou à un oubli de mise à jour des coordonnées bancaires. Si vous vous trouvez dans cette situation, sachez que votre argent n’est pas perdu. Le système bancaire européen est conçu pour gérer automatiquement ces anomalies.
Le processus automatique de retour des fonds
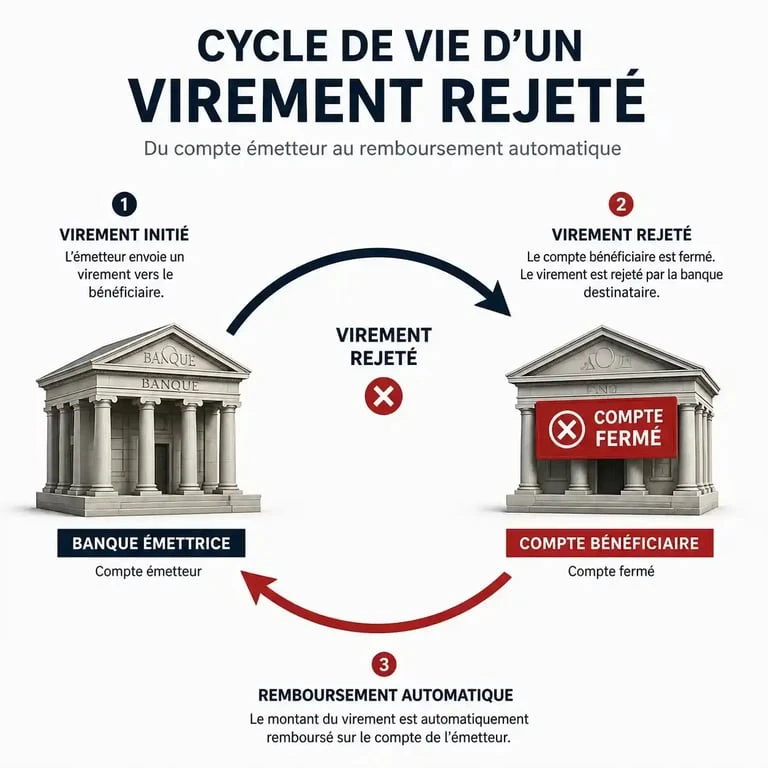
Lorsqu’un virement arrive sur un compte clôturé, la banque destinataire ne peut pas créditer les fonds. Le système informatique détecte immédiatement l’inactivité du compte. Ce rejet déclenche une procédure de retour automatique vers l’émetteur.
Testez vos connaissances sur le retour de virement
Le traitement des virements repose sur une correspondance exacte entre les identifiants bancaires. Si le lien est rompu par la clôture du compte, le système identifie l’absence de destination et renvoie les fonds vers leur point d’origine. Cette sécurité est renforcée par les normes SEPA (Single Euro Payments Area), qui harmonisent les procédures de rejet à travers l’Europe. Aucune action spécifique n’est généralement requise de votre part pour initier ce retour : la banque destinataire s’en charge.
Quels sont les délais de retour selon le type de virement ?
Le temps nécessaire pour revoir la somme apparaître sur votre compte émetteur varie selon la nature de la transaction initiale. Voici les délais moyens observés :
Virement instantané : Le rejet est quasi immédiat, souvent constaté sous quelques heures à 48 heures ouvrées.
Virement standard (SEPA) : Le délai de traitement s’établit généralement entre 3 et 10 jours ouvrés.
Virement international hors zone SEPA : Les délais peuvent atteindre 15 jours ouvrés en raison de la multiplication des banques intermédiaires.
Ces délais dépendent de la réactivité technique des établissements financiers. Si après 15 jours ouvrés vous n’avez toujours pas reçu les fonds, contactez votre banque émettrice pour ouvrir une enquête.
Démarches à suivre pour accélérer la récupération
Bien que le processus soit automatisé, une attitude proactive aide à gagner en sérénité. Si vous constatez l’erreur, suivez ces étapes :
Vérifiez le statut de la transaction : Consultez votre espace client pour confirmer que le virement a bien été débité et, si possible, s’il a été rejeté par la banque destinataire.
Contactez votre banque émettrice : Informez-les de l’erreur. Ils peuvent vous fournir un avis de rejet ou un numéro de suivi de transaction, preuve tangible que l’argent est en transit de retour.
Gardez une trace de vos échanges : Notez le nom de votre interlocuteur et la date de votre appel pour faciliter le suivi en cas de réclamation ultérieure.
Cas particuliers, frais et complications
Dans la majorité des cas, le retour des fonds est gratuit. Cependant, certains établissements appliquent des frais de traitement pour le rejet d’un virement, surtout si celui-ci a nécessité une intervention manuelle. Ces frais sont généralement prélevés directement sur le montant retourné.
| Situation | Impact sur les fonds |
|---|---|
| Virement rejeté automatiquement | Montant intégral restitué (hors frais éventuels) |
| Compte clôturé pour litige | Délai potentiellement plus long (blocage temporaire) |
| Coordonnées erronées persistantes | Risque de blocage prolongé (nécessite une intervention humaine) |
Comment éviter ce problème à l’avenir ?
La prévention reste la meilleure solution. Chaque année, plus de 200 000 virements sont dirigés vers des comptes fermés faute de mise à jour des coordonnées. Pour éviter cette situation, supprimez systématiquement les anciens RIB de vos bénéficiaires enregistrés dans votre application bancaire dès que vous changez de compte.
Si vous êtes en phase de transition entre deux banques, maintenez votre ancien compte ouvert pendant au moins trois mois après la mise en place de votre nouveau RIB auprès de vos principaux créanciers. Cette période de battement permet d’absorber les virements récurrents qui auraient pu être oubliés lors de votre changement d’établissement.

- Virement sur un compte clôturé : délais, recours et procédure de retour - 19 septembre 2026
- Succession et transmission : comment anticiper sereinement - 18 septembre 2026
- Maladie professionnelle reconnue : vos droits après l’arrêt, la consolidation et la reprise - 18 septembre 2026
Articles qui pourraient vous intéresser :
 Calcul du taux de marge : comprendre, appliquer et optimiser cette donnée clé
 Shiptify : comprendre la plateforme de gestion transport pour des chaînes logistiques performantes
 Vente par correspondance : guide actuel pour acheter et vendre à distance efficacement
 Banque étrangère en France : compte, prêt et fiscalité, les vérifications à faire avant de choisir